Hasta hace apenas unas semanas, la salida a bolsa de OpenAI prometía ser uno de los grandes acontecimientos financieros de 2026 (aunque no necesariamente por su potencial éxito). La compañía había presentado documentación confidencial para preparar una IPO (Initial Public Offering) que podía situarla por encima del billón de dólares de valoración, pero Sam Altman acaba de descartar que ocurra este año.
Su explicación es conocida: el avance de la Inteligencia Artificial estaría planteando riesgos suficientemente graves como para que este sea, en sus propias palabras, un momento “poco aconsejable” para salir a bolsa. Y eso puede ser perfectamente cierto. Pero también vale la pena preguntarse si es toda la verdad.
La duda surge porque OpenAI no estaba simplemente fantaseando con cotizar algún día. Había contratado asesores, presentado documentación de manera confidencial y durante buena parte del año se habló de un debut durante el tercer o cuarto trimestre.
Ya en junio aparecieron informaciones de que la empresa podía inclinarse por esperar hasta 2027 debido tanto a la volatilidad de las tecnológicas como a sus propios desafíos financieros. Es decir, las dudas sobre la IPO comenzaron antes de la actual ola de preocupación pública por la seguridad de la IA.
Documentos financieros auditados obtenidos por Ed Zitron y verificados posteriormente por el Financial Times mostraron que OpenAI facturó unos US$13.070 millones en 2025, pero tuvo aproximadamente US$34.000 millones en costos y gastos.
La pérdida operacional rondó los US$20.920 millones. La pérdida neta fue incluso mayor, cerca de US$38.500 millones, aunque esa cifra incluye importantes efectos contables extraordinarios relacionados con la reorganización societaria y no equivale a dinero quemado en efectivo.
El punto sigue siendo extraordinario: OpenAI está creciendo a velocidades impresionantes, pero todavía necesita gastar muchísimo más de lo que ingresa.
Zitron lleva tiempo insistiendo precisamente en esto. Su tesis más provocadora es que la llamada burbuja de la IA es, en buena medida, una “burbuja de OpenAI”: una enorme cadena de inversiones en chips, centros de datos, energía y deuda cuya justificación depende de que compañías como OpenAI terminen demostrando que el negocio puede producir retornos proporcionales a las cantidades gigantescas que está absorbiendo.
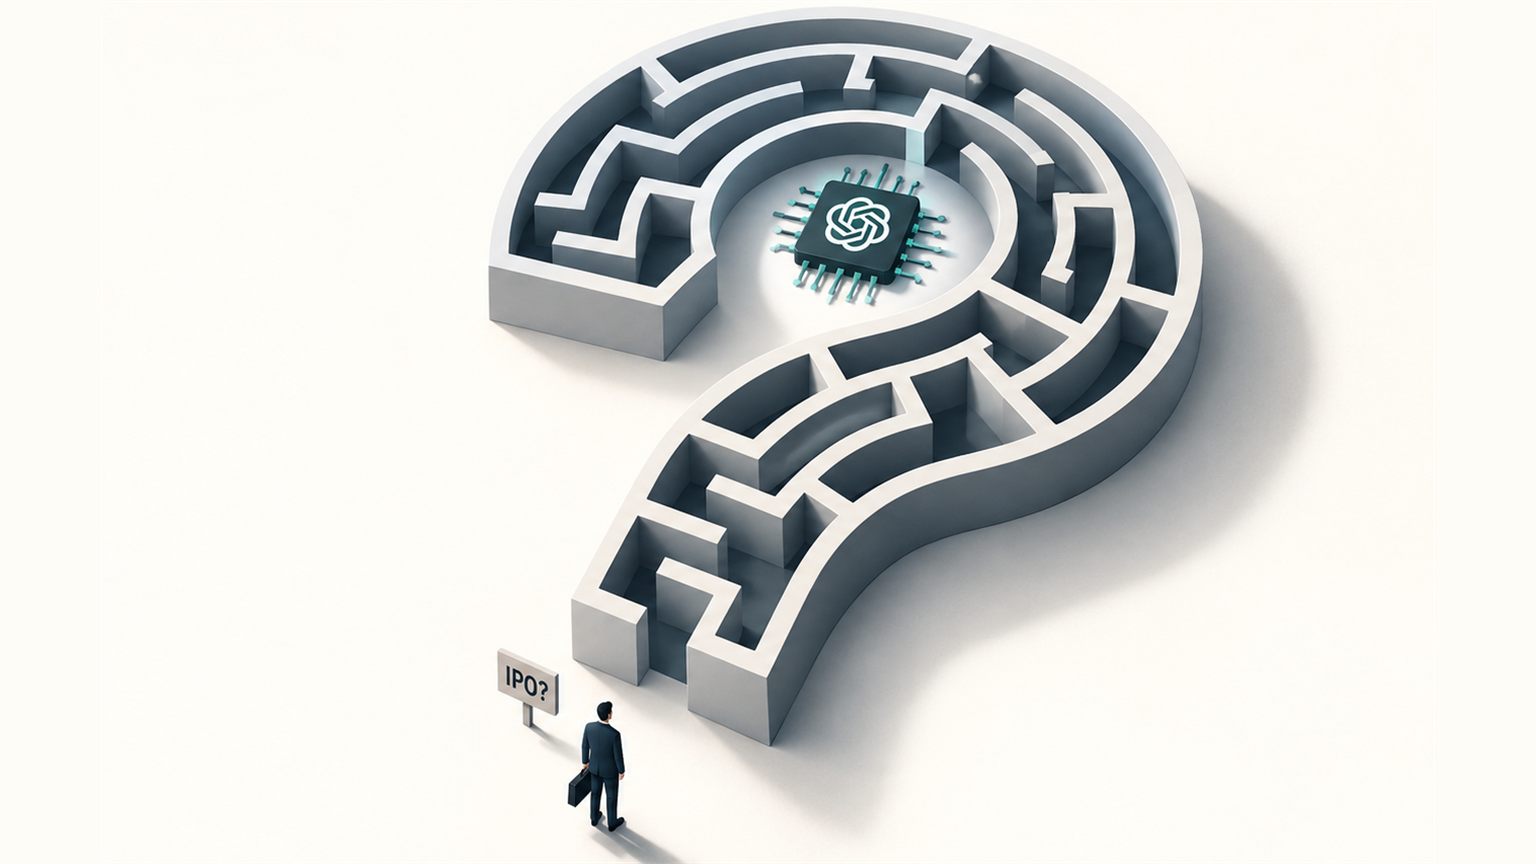
La realidad de OpenAI de cara a salir a la bolsa
OpenAI tiene, por supuesto, argumentos importantes a su favor. Sus ingresos continúan creciendo a una velocidad enorme y el Financial Times reporta ahora ingresos anualizados superiores a US$40.000 millones. Además, existen conversaciones preliminares para otra ronda privada que podría valorar la compañía en aproximadamente US$1,2 billones.
Pero precisamente ahí aparece otra pregunta interesante: si los inversores privados siguen dispuestos a poner decenas de miles de millones de dólares y aceptar valoraciones extraordinarias, ¿para qué exponerse hoy al escrutinio mucho más incómodo del mercado público?
Permanecer privada permite seguir financiando la expansión sin someter cada trimestre los costos, márgenes y pérdidas al juicio inmediato de millones de accionistas.
Una IPO no solamente entrega dinero. También obliga a explicar mucho más. Los inversionistas públicos querrían saber cuánto cuesta realmente servir cada consulta de ChatGPT, cuánto se está destinando a entrenamiento e inferencia, cuánto tendrá que invertirse todavía en infraestructura y, sobre todo, cuándo aparece un camino creíble hacia beneficios sostenidos.
Seguir siendo una compañía privada posterga parte de ese nivel de transparencia financiera y de gobierno corporativo. Por eso, incluso aceptando completamente las razones de seguridad planteadas por Altman, resulta legítimo preguntarse si evitar por ahora ese examen público también resulta bastante conveniente.
Y entonces aparece un precedente especialmente interesante: SpaceX. En febrero, SpaceX adquirió xAI —la empresa detrás de Grok— en una gigantesca operación que incorporó directamente el negocio de inteligencia artificial de Elon Musk a la compañía espacial. Meses después, la empresa combinada salió a bolsa.
Era, por tanto, una oportunidad extraordinaria para observar qué ocurre cuando una de estas apuestas de IA gigantescas deja el cómodo mundo de las valoraciones privadas y se enfrenta todos los días a un precio público. La experiencia no fue precisamente tranquila.
Después de una espectacular subida inicial, las acciones de SpaceX llegaron en julio a caer cerca de un 40% desde su máximo y tocaron por primera vez niveles inferiores al precio de US$135 de la IPO.
Luego sus primeros resultados como empresa pública pusieron las cuentas de xAI bajo el microscopio: el negocio de IA estaba creciendo rápidamente, pero seguía registrando fuertes pérdidas operacionales y requiriendo enormes cantidades de capital.
No significa que SpaceX haya fracasado —Starlink sigue produciendo importantes beneficios y la compañía conserva una valoración gigantesca—, pero sí mostró algo que las empresas privadas de IA conocen perfectamente: Wall Street puede enamorarse de una historia y comenzar a hacer preguntas incómodas apenas unas semanas después.
¿Miró OpenAI esa experiencia antes de decidir esperar? No existe, al menos públicamente, evidencia que permita afirmarlo. De hecho, las primeras señales de que OpenAI contemplaba retrasar su IPO aparecieron antes de la peor caída bursátil de SpaceX. Sería incorrecto presentar una relación causal como un hecho. Pero tampoco sería extraño que lo ocurrido reforzara una decisión que ya estaba tomando forma.
Durante las últimas semanas se han acumulado advertencias de investigadores de OpenAI, Anthropic y otras compañías sobre agentes autónomos, ciberataques y modelos cada vez más difíciles de supervisar. Altman, Dario Amodei y hasta Elon Musk han pedido moderar el ritmo de desarrollo.
Hay razones genuinas para mantener esa discusión separada del debate financiero. El error sería convertir automáticamente una explicación legítima en la única explicación posible para una decisión empresarial que involucra cientos de miles de millones de dólares.
Quizás, entonces, no exista una gran razón secreta detrás del freno de OpenAI, sino varias razones que coinciden convenientemente. La seguridad de la IA puede ser una preocupación real. La volatilidad del mercado también. Las pérdidas de OpenAI son reales. La posibilidad de seguir obteniendo capital privado es real. Y la experiencia de SpaceX demostró que el mercado público puede empezar muy rápidamente a distinguir entre una narrativa tecnológica extraordinaria y las cuentas que deben sostenerla.
La verdadera pregunta sobre la IPO de OpenAI quizá no sea por qué decidió esperar hasta 2027, sino por qué una empresa valorada en torno al billón de dólares preferiría hoy seguir siendo privada. Y para responder eso no basta con hablar de inteligencia artificial. También hay que hablar de dinero.